

Como eu trabalho
O plano olha o conjunto
Orçamento, investimentos, seguros, aposentadoria, impostos e sucessão não se decidem em separado. Uma escolha em um deles muda os outros cinco. O plano financeiro é o documento que olha os seis juntos e diz, por escrito, o que fazer primeiro.
- Quem me paga é você e só você. É isso que mantém a orientação livre de conflito.
- Eu oriento a estratégia e as classes de ativo. Não indico produto e não custodio o seu patrimônio.
- O plano é seu por escrito, com prazo e com o passo seguinte de cada recomendação.
O mapa
As seis áreas do plano
Todo plano passa pelas seis. O peso de cada uma é que muda de cliente para cliente.
- 01Gestão financeiraO que entra, o que sai e a reserva para o imprevisto.
- 02Gestão de ativosAs dívidas, o patrimônio e o risco que você aceita correr.
- 03Gestão de riscoAs coberturas que faltam e a liquidez da família no dia seguinte.
- 04Planejamento tributárioO imposto que você paga hoje e os caminhos que a lei prevê.
- 05Planejamento da aposentadoriaQuanto você vai precisar por mês e como chegar lá.
- 06Planejamento sucessórioA sua vontade e o que a lei permite no seu regime de bens.


Área 01 de 06
Gestão financeira
O que entra, o que sai e a reserva para o imprevisto.
O que eu pergunto a você
- O que entra e o que sai da sua conta está em equilíbrio?
- Sobra o suficiente para formar uma reserva de imprevistos?
O que eu faço
Levanto o seu fluxo de caixa de hoje, comparo receitas e despesas e aponto onde dá para ajustar sem mexer no seu padrão de vida. A partir daí, projeto quanto e em quanto tempo se forma a sua reserva de emergência.
Área 02 de 06
Gestão de ativos
As dívidas, o patrimônio e o risco que você aceita correr.
O que eu pergunto a você
- Você tem financiamentos em aberto?
- O seu patrimônio de hoje — imóveis, móveis e aplicações — sustenta o que você quer para a aposentadoria e para a sucessão?
O que eu faço
Mapeio as dívidas caras e mostro o que custa mais do que rende, inclusive quando a saída é abrir mão de um ativo pouco rentável. Depois confiro se a distribuição do seu patrimônio entre classes de ativo é compatível com o risco que você aceita correr e com os prazos que você declarou. Se não for, recomendo realocar as aplicações, de acordo com o seu perfil de risco e entre classes de ativo, sem indicar produto.
Área 03 de 06
Gestão de risco
As coberturas que faltam e a liquidez da família no dia seguinte.
O que eu pergunto a você
- Você está coberto se algo interromper a sua atividade?
- Você tem sócios?
- Os seus herdeiros ficam amparados em caso de morte, sem esperar pelo desbloqueio dos bens?
O que eu faço
Levanto as coberturas que você já tem, identifico o que ficou descoberto no seu negócio e na sua renda, e trato do risco que quase ninguém vê: a liquidez que a família precisa ter no dia seguinte, enquanto o patrimônio ainda está travado.
Área 04 de 06
Planejamento tributário
O imposto que você paga hoje e os caminhos que a lei prevê.
O que eu pergunto a você
- A forma como você acessa a sua renda hoje é a menos custosa em imposto?
- Existe caminho legal para reduzir a conta?
O que eu faço
Analiso o custo tributário que você paga hoje e, quando existe alternativa prevista em lei, recomendo a mudança na alocação de ativos e passivos. Planos de previdência, por exemplo, podem ajustar a carga e ao mesmo tempo organizar a sucessão. Quando a recomendação depender de análise jurídica, isso está dito na própria recomendação.
Área 05 de 06
Planejamento da aposentadoria
Quanto você vai precisar por mês e como chegar lá.
O que eu pergunto a você
- Você sabe de quanto vai precisar por mês para manter o seu padrão de vida?
- A sua renda passiva de hoje chega lá?
- Você contribui para alguma previdência, pública ou privada?
O que eu faço
Calculo quanto a sua renda passiva atual sustenta e a diferença que falta cobrir. Em seguida, mostro o aporte necessário para fechar essa diferença no prazo que você quer, e o que cada caminho faz com a sua sucessão.
Área 06 de 06
Planejamento sucessório
A sua vontade e o que a lei permite no seu regime de bens.
O que eu pergunto a você
- Uma holding ou um testamento resolveriam a sua distribuição de bens dentro do que a lei permite para o seu regime de bens?
- Existe forma legal de destinar o patrimônio de maneira diferente da legítima?
O que eu faço
Leio o que você quer que aconteça com o seu patrimônio e comparo com o que a lei permite no seu regime de bens. Onde a sua vontade e a legítima não coincidem, apresento as alternativas previstas em lei, com o custo e o efeito de cada uma.
Implementação
Até onde vai o meu trabalho
O plano não termina na recomendação. Eu acompanho a implementação e executo o que depende de mim.
O que eu faço
- Elaboração e alteração de contratos
- Cálculos e projeções
- Emissão de guias tributárias
- Declaração de imposto de renda
- Registros na Junta Comercial e no Registro de Imóveis
- Assessoria na elaboração de testamentos
- Revisões periódicas do plano
O que eu não faço
- Emitir ordens, resgatar ou aplicar recursos em seu nome
- Gerir carteira ou custodiar o seu patrimônio
- Indicar produto de investimento ou instituição
- Representar você em processo
Contratar seguro, aplicar recursos e assinar documentos continuam sendo decisões suas. Eu preparo a decisão, acompanho a execução e confiro o resultado.

O caminho
Como começamos
Conversa inicial
Eu entendo o seu caso e digo se o planejamento financeiro é, de fato, o que você precisa.
Carta de compromisso
Escopo, prazo e honorários por escrito, antes de qualquer trabalho. Você assina sabendo exatamente o que vem.
Levantamento
Você me entrega as informações e os documentos. O prazo do plano corre a partir daí, não da assinatura.
Plano financeiro
O documento com o diagnóstico, as recomendações por área e os anexos com as contas. É seu, por escrito.
Implementação e revisões
Eu acompanho a execução e revisamos o plano nos encontros combinados.
Antes de você perguntar
O que costumam me perguntar
O que é a certificação CFP®?
A certificação CFP® é concedida no Brasil pela Planejar — Associação Brasileira de Planejamento Financeiro, afiliada ao FPSB (Financial Planning Standards Board). Ela atesta formação, experiência comprovada e exame, e vincula o profissional a um código de conduta ética.
Eu já tenho contador e gerente. Para que mais alguém?
Eles cuidam bem de cada parte. O plano financeiro é o único documento que olha as partes juntas e diz qual decisão vem primeiro.
Isso não é coisa de quem tem muito mais patrimônio?
É o contrário: quanto menor a folga, mais caro custa errar a ordem das decisões. O que muda com o tamanho é o peso de cada área, não a necessidade.
E se eu não gostar do plano?
O escopo, o prazo e o que está incluído são combinados por escrito antes. Você sabe exatamente o que vai receber, e quando.
Preciso transferir o meu patrimônio para você?
Não. Não faço custódia nem gestão de carteira. Você nunca precisa me transferir patrimônio.
Onde você atende?
Em São Paulo. A conversa pode ser online ou pessoalmente, no lugar que for melhor para você.

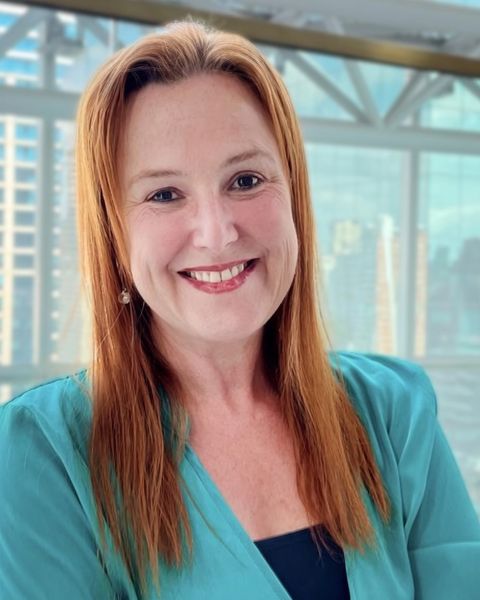 Cíntia Sanchez e RobinPlanejadora Financeira CFP®
Vamos conversar
A primeira conversa não compromete você a nada. Se eu achar que o seu caso não pede um plano financeiro, eu digo.
Conversar pelo WhatsAppCertificação CFP® e inscrição na OAB/SP: confira as duas em registro público